
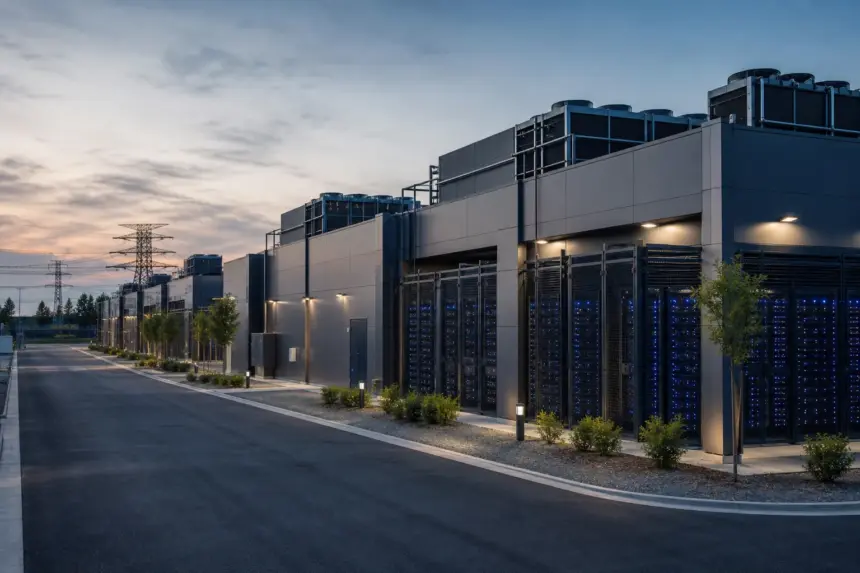
Der Ausbau von Rechenzentren für künstliche Intelligenz wird zunehmend mit Anleihen, privaten Krediten und außerbilanziellen Finanzierungsstrukturen gestemmt. Analysen von EZB und BIZ-Autoren zeigen dadurch neue Verbindungen zwischen Technologiekonzernen, Fonds und Banken. Ein systemisches Bankenrisiko für den Euroraum ist bislang jedoch nicht belegt.
Der Kapitalbedarf für KI-Infrastruktur wächst über die Innenfinanzierung großer Technologieunternehmen hinaus. Die Internationale Energieagentur (IEA) geht in ihrer 2026 veröffentlichten zentralen Projektion davon aus, dass der weltweite Stromverbrauch von Rechenzentren von 485 Terawattstunden im Jahr 2025 auf rund 950 Terawattstunden im Jahr 2030 steigen könnte. Dabei handelt es sich um eine Prognose, deren Ergebnis unter anderem von der Nachfrage nach KI-Anwendungen, verfügbaren Netzanschlüssen und den Finanzierungskosten abhängt.
Für Banken und Investoren ist deshalb nicht allein die Höhe der Investitionen entscheidend. Ebenso relevant sind die Finanzierungsstruktur, die Laufzeiten der Verbindlichkeiten, vertragliche Abnahmegarantien sowie die Frage, bei wem mögliche Verluste bilanziell anfallen.
Anleihen und Private Credit finanzieren den Ausbau
Autoren einer auf der Website der Bank für Internationalen Zahlungsausgleich (BIZ) veröffentlichten Analyse zeigen, dass große US-Technologiekonzerne einen wachsenden Teil ihrer Infrastrukturinvestitionen mit Fremdkapital finanzieren. Ihr Bruttoemissionsvolumen am Anleihemarkt überstieg demnach 2025 insgesamt 100 Milliarden US-Dollar. Ein großer Teil der Anleihen hatte Laufzeiten von mehr als fünf Jahren und dient damit der Finanzierung mehrjähriger Ausbauprogramme.
Daneben gewinnen außerbilanzielle Konstruktionen an Bedeutung. Dabei entwickelt oder erwirbt häufig eine Zweckgesellschaft ein Rechenzentrum. Eigenkapital kommt von mehreren Investoren, während private Kreditfonds und andere institutionelle Kapitalgeber das Fremdkapital bereitstellen. Der Technologiekonzern kann sich über langfristige Miet-, Kapazitäts- oder Abnahmeverträge an das Projekt binden, ohne sämtliche Schulden unmittelbar in der eigenen Bilanz auszuweisen.
Solche Konstruktionen verteilen den Kapitalbedarf auf mehrere Beteiligte. Sie erschweren aber die Risikobewertung, wenn Garantien, Ausstiegsklauseln, Sicherheiten und gegenseitige Verpflichtungen nur unvollständig offengelegt werden. Die Autoren der BIZ-Analyse bezeichnen wirtschaftlich schuldenähnliche Verpflichtungen außerhalb der Konzernbilanz als eine Form der Schattenkreditaufnahme.
Wie Risiken auf Banken und Fonds übergehen können
Banken müssen ein Rechenzentrum nicht vollständig finanzieren, um dem Projektrisiko ausgesetzt zu sein. Nach Darstellung der BIZ-Autoren stellen sie unter anderem Finanzierungslinien für Zweckgesellschaften bereit oder finanzieren Investoren, die entsprechende Schuldtitel halten. Probleme könnten entstehen, wenn Projekte refinanziert werden müssen, private Kapitalgeber ihre Risikobereitschaft reduzieren oder vertragliche Garantien aktiviert werden.
Auch Fonds können zu einem Übertragungskanal werden. Die Europäische Zentralbank (EZB) verwies am 16. November 2026 darauf, dass Fonds aus dem Euroraum ihre Engagements in KI-bezogenen Aktien und Schuldtiteln erhöht haben. Eine abrupte Neubewertung könnte Kursverluste und Mittelabflüsse auslösen. Müssen Fonds daraufhin Vermögenswerte verkaufen, kann dies den Preisdruck über einzelne KI-Projekte hinaus verstärken.
Daraus lässt sich allerdings noch kein unmittelbar bevorstehendes Bankenproblem ableiten. Im Finanzstabilitätsbericht vom Mai 2026 bewertete die EZB materielle Verluste europäischer Banken aus ihrem damaligen Engagement im Private-Credit-Markt als unwahrscheinlich. Sie verwies dabei auf vergleichsweise begrenzte Exponierungen sowie höhere Kapital- und Liquiditätspuffer. Zugleich erschweren Datenlücken, intransparente Beteiligungsstrukturen und die Konzentration einzelner Finanzierungen eine vollständige Risikobewertung.
Stromversorgung und Auslastung bestimmen die Tragfähigkeit
Die Kreditqualität eines Rechenzentrums hängt nicht nur von der Bonität seiner Investoren ab. Entscheidend ist, ob Stromversorgung, Netzanschluss, Kühlung und technische Ausrüstung rechtzeitig verfügbar sind und ob die gebuchte Rechenleistung ausreichende Einnahmen erzeugt. Verzögerungen können die Baukosten erhöhen, während eine geringere Auslastung die zur Bedienung der Schulden verfügbaren Zahlungsströme schmälert.
Die IEA erwartet in ihrer zentralen Projektion eine annähernde Verdopplung des weltweiten Stromverbrauchs von Rechenzentren bis 2030. Gleichzeitig nennt sie Engpässe bei Netzanschlüssen, Transformatoren, Gasturbinen, Speicherchips und weiteren Komponenten. Damit können selbst grundsätzlich finanzierte Projekte später in Betrieb gehen oder teurer werden als geplant.
Für Energieunternehmen eröffnet der Ausbau zusätzliche Absatz- und Investitionsmöglichkeiten, verlangt jedoch ebenfalls hohe Vorleistungen. Ein deutscher Kontext ergibt sich aus Unipers Plänen für Kraftwerke und Rechenzentren. Ob solche Vorhaben wirtschaftlich tragfähig sind, hängt unter anderem von langfristigen Stromlieferverträgen, der Netzinfrastruktur und verlässlichen Abnehmern ab.
Keine belastbare Aussage zu DAX und europäischen Technologieaktien
Aus den Finanzierungsanalysen lässt sich keine konkrete Kursentwicklung des DAX oder europäischer Technologieaktien ableiten. Dafür wären offizielle Kursdaten des Indexanbieters oder der jeweiligen Börse mit Datum, Uhrzeit, Handelsphase und Vergleichsbasis erforderlich. Bei einzelnen Aktien müssten zudem Börsenplatz, Kurswährung und ein nachprüfbarer Auslöser der Bewegung benannt werden.
Erst auf dieser Grundlage lässt sich sachlich beurteilen, ob lediglich einzelne Technologieaktien neu bewertet werden oder ob ein breiterer Markttrend vorliegt. Auch ein steigender Fremdkapitalanteil bei KI-Projekten belegt für sich genommen kein systemisches Finanzierungsrisiko. Maßgeblich bleiben die tatsächlichen Bankexponierungen, die Qualität der Sicherheiten, die Laufzeiten sowie die Ertragskraft der finanzierten Anlagen.
Der weitere Risikoverlauf wird daher weniger von der Zahl angekündigter Rechenzentren als von deren Auslastung, Finanzierungskonditionen und vertraglicher Risikoverteilung abhängen. Solange detaillierte Angaben zu außerbilanziellen Verpflichtungen und Private-Credit-Engagements fehlen, bleibt die Bewertung mit erheblicher Unsicherheit verbunden.
Quellen
- Europäische Zentralbank: Risks and resilience in the euro area financial system, 16. November 2026
- Europäische Zentralbank: Financial Stability Review, Mai 2026
- Bank für Internationalen Zahlungsausgleich: Building AI on credit, 27. Oktober 2026
- Bank für Internationalen Zahlungsausgleich: Financing the AI infrastructure boom, 2026
- Internationale Energieagentur: Key Questions on Energy and AI, 2026


