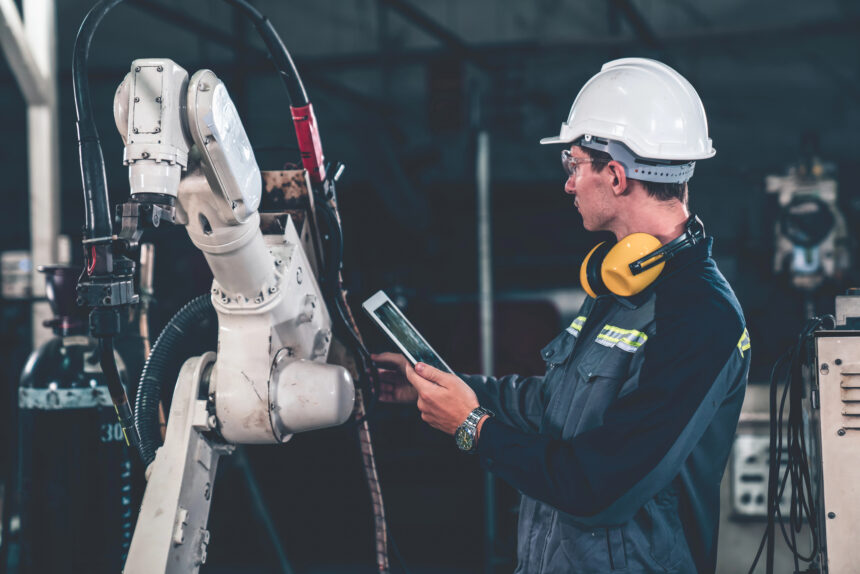
Roboter erobern längst nicht mehr nur Fabrikhallen. Sie mähen den Rasen, saugen die Wohnung und reinigen den Pool. Was für viele Verbraucher ein alltäglicher Komfortgewinn ist, hat seinen Ursprung in einer Branche, die in Deutschland eine besonders starke Heimat gefunden hat: der Industrierobotik. Laut dem aktuellen „World Robotics 2025″-Report der International Federation of Robotics (IFR) ist Deutschland europäischer Spitzenreiter bei der Roboter-Automation. Der operative Bestand stieg 2024 auf 278.900 Einheiten, ein Plus von 4 Prozent gegenüber dem Vorjahr. Damit werden 40 Prozent aller Fabrikroboter innerhalb der EU-27 in Deutschland betrieben.
Bevor man versteht, warum Deutschland diese Spitzenposition einnimmt, lohnt ein Blick auf die Grundlage jeder erfolgreichen Positionierung in der Robotikbranche: eine fundierte Marktanalyse. Sie liefert Herstellern wie Investoren belastbare Informationen zu Marktgröße, Wachstumstreibern und Kundenanforderungen und damit die Basis, um in einem international hart umkämpften Markt die richtigen strategischen Entscheidungen zu treffen.
Ein historisch gewachsener Industriestandort
Deutschlands Stärke in der Robotik ist kein Zufall, sondern das Ergebnis jahrzehntelanger industrieller Tradition. Automobilbau, Maschinenbau und Elektrotechnik haben früh auf Automatisierung gesetzt, um Produktionsqualität und Effizienz zu sichern. Diese enge Verzahnung von Industrie und Automatisierungstechnik hat ein dichtes Netz aus Roboterherstellern, Systemintegratoren und Zulieferern entstehen lassen, das bis heute die Grundlage für Deutschlands Führungsrolle in Europa bildet.
Im internationalen Vergleich liegt Deutschland bei den jährlichen Roboterinstallationen laut IFR auf Rang 5 weltweit. Hinter Korea, den USA, Japan und China, aber deutlich vor allen anderen europäischen Ländern. 2024 installierte die deutsche Wirtschaft insgesamt 27.000 neue Industrieroboter, das zweitbeste Ergebnis seit Beginn der Erhebungen.
Verschiebungen zwischen den Branchen
Interessant ist der Blick auf die Details: Während die für Deutschland traditionell besonders wichtige Automobilindustrie 2024 einen deutlichen Rückgang verzeichnete -der Absatz fiel um 25 Prozent auf 6.900 Einheiten, das schwächste Ergebnis seit 15 Jahren – wuchs die metallverarbeitende Industrie mit 6.000 installierten Einheiten so stark wie nie zuvor, ein Plus von 23 Prozent. Auch die Chemie- und Kunststoffindustrie (plus 71 Prozent) sowie die Elektro- und Elektronikindustrie (plus 18 Prozent) legten kräftig zu. Diese Verschiebung zeigt: Robotik in Deutschland ist längst nicht mehr nur ein Thema der Automobilbranche, sondern verteilt sich zunehmend auf ein breiteres industrielles Fundament.
Gleichzeitig produzierten deutsche Hersteller 2024 rund 31.200 Industrieroboter. Das entspricht einem Anteil von 6 Prozent an der weltweiten Nachfrage. Bemerkenswert ist, dass in den vergangenen Jahren zunehmend neue Anbieter auf den Markt gekommen sind, die auch kostengünstigere Robotermodelle für spezialisierte Marktsegmente anbieten und damit das inländische Produktportfolio erweitern.
Vom Fabrikroboter zum Alltagshelfer
Diese breite industrielle Basis ist einer der Gründe, warum Technologien aus der Industrierobotik – Sensorik, Navigation, Antriebstechnik, Software zur autonomen Steuerung – kontinuierlich in Servicerobotern für den privaten Gebrauch landen. Mähroboter, Saugroboter und Poolroboter profitieren unmittelbar von Fortschritten, die ursprünglich für Fabrikhallen entwickelt wurden: präzisere Sensorik für die Hinderniserkennung, effizientere Batterietechnik oder intelligentere Wegplanung. Die IFR erhebt diesen wachsenden Markt für professionell und privat genutzte Serviceroboter mittlerweile in einem eigenen Jahrbuch, gemeinsam mit den Robotik-Experten des Fraunhofer IPA in Stuttgart, ein Beleg dafür, wie eng Industrie- und Consumer-Robotik inzwischen zusammenhängen.
Herausforderungen und Ausblick
Ganz ungetrübt ist die Erfolgsgeschichte allerdings nicht. Der Branchenverband VDMA Robotik + Automation rechnete für 2025 mit einem herausfordernden Jahr, unter anderem wegen politischer und wirtschaftlicher Unsicherheiten. Das Ende Juli 2025 vereinbarte Handels- und Zollabkommen zwischen der EU und den USA hat zumindest eine wichtige Quelle der Unsicherheit beseitigt. Für 2026 sind die Einschätzungen der Experten noch geteilt, spätestens für 2027 und 2028 rechnet jedoch eine Mehrheit wieder mit stärkerem Wachstum in der deutschen Robotikbranche.
Für Unternehmen, die sich in diesem dynamischen Umfeld, ob Industrie- oder Servicerobotik behaupten wollen, wird die genaue Kenntnis von Markt und Wettbewerb zum entscheidenden Erfolgsfaktor. Wer weiß, welche Segmente wachsen, welche Anwendungen an Bedeutung gewinnen und wie sich die Wettbewerbslandschaft verändert, kann Investitionsentscheidungen gezielter treffen. Einen Überblick über die wichtigsten Roboterhersteller und Robotik-Unternehmen in Deutschland liefert eine entsprechende Marktstudie, die zeigt, wie vielfältig und leistungsstark die deutsche Anbieterlandschaft mittlerweile aufgestellt ist.
Fazit
Deutschland verdankt seine Spitzenposition in der europäischen Robotik einer einzigartigen Kombination aus industrieller Tradition, technologischem Know-how und einem breiten Netz spezialisierter Hersteller. Auch wenn einzelne Branchen wie die Automobilindustrie aktuell schwächeln, sorgt das Wachstum in anderen Industriezweigen für Stabilität. Für Verbraucher bedeutet dieser Innovationsmotor, dass immer mehr ausgereifte, ursprünglich aus der Industrie stammende Technologien ihren Weg in Haushaltsroboter finden. Von präziseren Mährobotern bis zu leistungsfähigeren Saug- und Poolrobotern. Die enge Verbindung zwischen Industrie- und Consumer-Robotik dürfte sich in den kommenden Jahren weiter vertiefen, wie die Zahlen des IFR World Robotics 2025 Reports eindrucksvoll belegen.