
Mithilfe von KI erstellt
- Niedrigwasser trifft Industrie und Außenhandel
- Großaufträge prägen den Anstieg der Bestellungen
- Hohe Energieausgaben begrenzen den Konsum
- Bauwirtschaft entwickelt sich zweigeteilt
- Arbeitsmarkt zeigt Hinweise auf Stabilisierung
- Inflation dürfte vorerst erhöht bleiben
- Stärkeres Wachstum im vierten Quartal ist möglich
Die deutsche Wirtschaft dürfte im dritten Quartal 2026 vorübergehend an Fahrt verlieren, ihren Erholungskurs aber grundsätzlich fortsetzen. Hohe Energiepreise, Zinsen und geopolitische Risiken belasten Haushalte und Unternehmen.
Die deutsche Wirtschaft dürfte im dritten Quartal 2026 vorübergehend an Fahrt verlieren. Nach deutlichen Zuwächsen in den beiden Vorquartalen erwartet die Bundesbank von Juli bis September nur eine leichte, saisonbereinigte Expansion des realen Bruttoinlandsprodukts. Niedrigwasser, schwächere Exportimpulse und ein verhaltener privater Konsum bremsen die Konjunktur, ohne den bisherigen Erholungskurs nach Einschätzung der Notenbank grundsätzlich zu beenden.
Hohe Energiepreise belasten die Kaufkraft der Haushalte und energieintensive Unternehmen. In der Industrie bleibt das Bild gemischt: Ohne Großaufträge sank der Auftragseingang, während Frühindikatoren auf eine Belebung hindeuten. Zugleich stieg die für europäische Vergleichszwecke berechnete Inflationsrate im August 2026 auf 2,9 Prozent, nach 2,8 Prozent im Juli.
Niedrigwasser trifft Industrie und Außenhandel
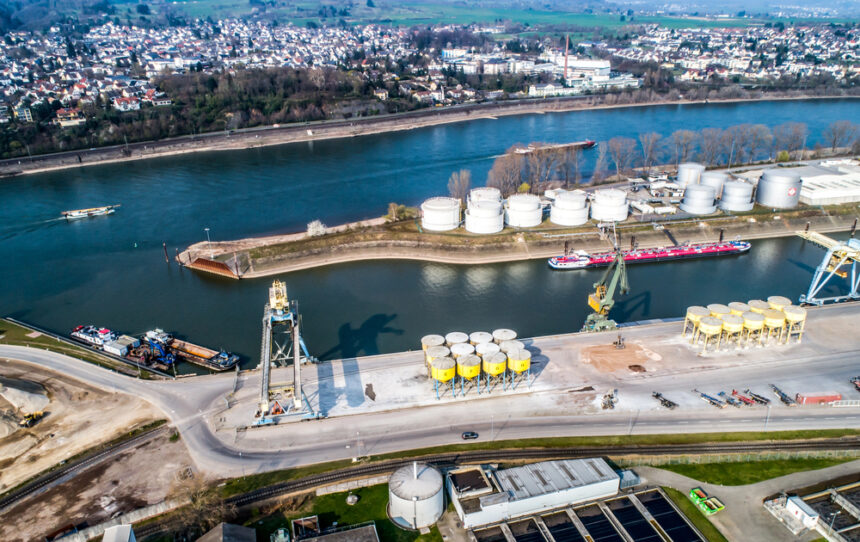
Industrieproduktion und Umsätze des Verarbeitenden Gewerbes gingen im Juli 2026 saisonbereinigt sowohl gegenüber dem Vormonat als auch gegenüber dem Durchschnitt des zweiten Quartals deutlich zurück. Ein wesentlicher Grund war das Niedrigwasser am Rhein und anderen wichtigen Wasserstraßen. Es beeinträchtigte Transporte und ließ die Transportkosten kräftig steigen.
Besonders betroffen waren Branchen, die große Mengen schwerer Güter oder fossiler Energieträger benötigen. Dazu zählen Kokereien und Mineralölverarbeiter, die Chemieindustrie sowie die Metallerzeugung. Diese Wirtschaftszweige litten zugleich unter hohen Preisen für wichtige fossile Energieträger.
Auch die preisbereinigten Warenexporte sanken im Juli merklich gegenüber dem Vormonat und lagen unter dem Durchschnitt des zweiten Quartals. Da der August durchgängig von niedrigen Pegelständen geprägt war, dürfte der Transportengpass Produktion und Außenhandel auch im weiteren Quartalsverlauf belastet haben.
In der Automobilindustrie kam ein weiterer zeitlich begrenzter Effekt hinzu. Die mehrwöchige Produktionspause eines Werks während der Umrüstung auf Elektrofahrzeuge dämpfte den Ausstoß vor allem zu Quartalsbeginn. Für die Zeit ab August rechnet die Bundesbank mit einer Normalisierung der Automobilproduktion.
Großaufträge prägen den Anstieg der Bestellungen
Der industrielle Auftragseingang legte im Juli erneut kräftig zu. Das Plus beruhte jedoch stark auf Großaufträgen, vor allem im sonstigen Fahrzeugbau, zu dem auch wichtige Teile der Rüstungsindustrie gehören. Ohne Großaufträge war der Auftragseingang den vierten Monat in Folge rückläufig.
Diese Konzentration bedeutet allerdings nicht, dass die Industrienachfrage insgesamt weiter nach unten zeigt. Umfragen für August signalisierten eine verbesserte Auftragslage und ausgeweitete Produktionspläne. Auch die Exporterwartungen stiegen deutlich.
Die Bundesbank bewertet die Grundtendenz der Nachfrage deshalb weiterhin als aufwärtsgerichtet. Umfragen messen allerdings Erwartungen und keine bereits realisierte Produktion. Entscheidend ist, ob nach dem Auslaufen der Belastungen tatsächlich mehr Waren hergestellt und ausgeführt werden.
Hohe Energieausgaben begrenzen den Konsum
Der private Konsum dürfte der Konjunktur im dritten Quartal nur wenig zusätzlichen Schub geben. Nach dem Auslaufen des zeitweiligen Tankrabatts verzeichneten Tankstellen im Juli preisbereinigt kräftige Umsatzeinbußen. Der Rückgang wurde durch Vorzieheffekte verstärkt, weil Verbraucher noch die günstigeren Preise im Juni genutzt hatten.
Die Juli-Zahl lässt sich daher nicht vollständig als dauerhafte Konsumschwäche deuten. Unabhängig davon mindern hohe Energieausgaben die Kaufkraft. Damit werden auch die Ausgaben für andere Waren gedämpft.
Bislang erwies sich die deutsche Wirtschaft nach Einschätzung der Bundesbank insgesamt als widerstandsfähig gegenüber erhöhten Energiepreisen und Problemen in den Lieferketten. Der verhaltene Konsum zeigt jedoch, dass diese Belastungen die Binnennachfrage weiterhin bremsen.
Bauwirtschaft entwickelt sich zweigeteilt
Die Bauproduktion stieg im Juli deutlich und erreichte damit wieder ungefähr das mittlere Niveau des zweiten Quartals. Der Auftragseingang hatte sich im zweiten Quartal im Hochbau etwas und im Tiefbau deutlich erhöht. Damit setzte sich eine seit rund drei Jahren andauernde, von Rückschlägen unterbrochene Erholung fort.
Für eine weitere Belebung sprechen verbesserte Geschäftserwartungen und der nachlassende Materialmangel. Im August berichteten nur noch 4 Prozent der Bauunternehmen von fehlendem Material. Vor allem der Tiefbau dürfte von zunehmenden Infrastrukturinvestitionen aus dem Sondervermögen des Bundes profitieren, auch wenn dort ein großer Teil der Kapazitäten bereits stark ausgelastet ist.
Im Hochbau und besonders im Wohnungsbau bleibt die Entwicklung schwächer. Steigende Baukosten und hohe Finanzierungszinsen verteuern Projekte und dämpfen die private Nachfrage nach Bauleistungen. Der Tiefbau setzt damit einen positiven Impuls, während höhere Zinsen und die geringe Auslastung bestehender Anlagen die privaten Investitionen insgesamt belasten.
Arbeitsmarkt zeigt Hinweise auf Stabilisierung
Am Arbeitsmarkt setzte sich die leichte Abwärtsbewegung zu Beginn des Sommerquartals fort. Die Zahl der Erwerbstätigen sank im Juli saisonbereinigt gegenüber dem Vormonat um 14.000 auf 45,66 Millionen. Der Rückgang entfiel vor allem auf ausschließlich geringfügig Beschäftigte und Selbstständige.
Frühindikatoren lieferten zugleich erste Hinweise auf eine Stabilisierung. Das spricht gegen eine abrupte Verschlechterung, belegt aber noch keine Trendwende. Für Konsum und Investitionen bleibt die Beschäftigungsentwicklung wichtig, weil sie Einkommen, Planungssicherheit und die Nachfrage der Haushalte beeinflusst.
Inflation dürfte vorerst erhöht bleiben
Der harmonisierte Verbraucherpreisindex, der Preisveränderungen nach einer europaweit einheitlichen Methode misst, lag im August 2026 um 2,9 Prozent über dem Vorjahresniveau. Im Juli hatte die entsprechende Inflationsrate 2,8 Prozent betragen. Dabei handelt es sich um gemessene Monatswerte und nicht um eine Prognose für die weitere Entwicklung.
Für die kommenden Monate rechnet die Bundesbank damit, dass der Preisauftrieb vorerst erhöht bleibt. Neben den hohen Energiepreisen könnten sich gestiegene Produktions-, Transport- und Vorleistungskosten erst mit Verzögerung in weiteren Preisen niederschlagen. Niedrige Lager- und Speicherbestände sowie eine mögliche Eskalation des Nahostkonflikts bilden zusätzliche Aufwärtsrisiken für die Preisentwicklung.
Stärkeres Wachstum im vierten Quartal ist möglich
Für das vierte Quartal hält die Bundesbank wieder ein stärkeres Wirtschaftswachstum für möglich. Voraussetzung ist, dass sich zeitweilige Belastungen abschwächen und Aufholeffekte einsetzen. Eine weitere Eskalation des Nahostkonflikts könnte dagegen insbesondere den Preisauftrieb verstärken.
Wie kräftig die Erholung ausfällt, hängt nach Einschätzung der Bundesbank unter anderem von Produktion, Exporten, Investitionen und Konsum, der Normalisierung der Pegelstände sowie der Entwicklung des Nahostkonflikts ab. Die erwartete Belebung ist damit noch nicht durch gemessene Produktionsdaten bestätigt, während die erhöhte Inflation die Kaufkraft und den geldpolitischen Spielraum weiter begrenzt.


