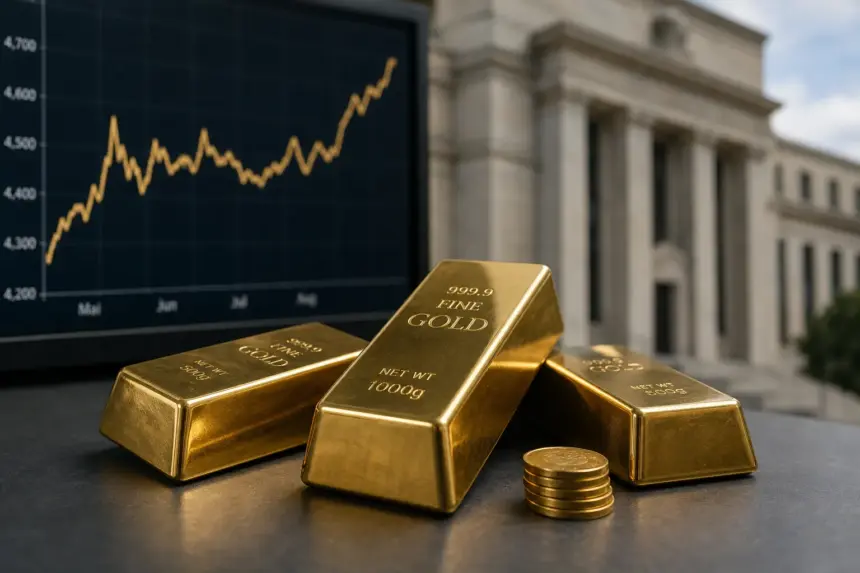
Der Goldpreis ist am 25. August 2026 zeitweise auf 4.696,18 US-Dollar je Feinunze gestiegen und erreichte damit den höchsten Stand seit dem 14. Mai. Im weiteren Handel verlor das Edelmetall an Schwung: Um 18.16 Uhr GMT lag der Spotpreis bei 4.647,03 Dollar. Als unterstützende Faktoren galten ein zuvor schwächerer Dollar, rückläufige US-Renditen und die Debatte über Treasury-Rückkäufe. Der Beitrag rekonstruiert den Informationsstand dieses Handelstags.
Die Rally lässt sich nicht auf eine einzige Ursache reduzieren. Wechselkurse, nominale und reale Anleiherenditen, geldpolitische Erwartungen sowie physische und institutionelle Nachfrage wirkten gleichzeitig auf den Markt. Der Tagesverlauf zeigte zugleich, dass ein Mehrmonatshoch nicht mit einem stabilen Aufwärtstrend gleichzusetzen ist.
Spotpreis und Terminmarkt lieferten unterschiedliche Kursstände
Bei der Einordnung ist zwischen Spotpreis und Terminkontrakten zu unterscheiden. Der Spotpreis beschreibt den außerbörslichen Handel mit kurzfristiger Lieferung und erreichte am 25. August in der Spitze 4.696,18 Dollar. Die US-Goldfutures schlossen dagegen bei 4.694,50 Dollar. Unterschiedliche Erhebungszeitpunkte und Marktsegmente können deshalb zu leicht abweichenden Angaben führen.
- Intraday-Hoch des Spotpreises: 4.696,18 US-Dollar je Feinunze
- Spotpreis um 18.16 Uhr GMT: 4.647,03 US-Dollar
- Schlusskurs der US-Goldfutures: 4.694,50 US-Dollar
- Vergleichszeitraum: höchster Spotpreis seit dem 14. Mai 2026
- Stand: 25. August 2026
Nahe 4.700 Dollar ließ das Aufwärtsmomentum nach. Zugleich richtete sich der Blick auf die für den Folgetag angekündigten PCE-Preisdaten.
Sinkende Realzinsen verringerten die Opportunitätskosten
Gold wirft weder Zinsen noch Dividenden ab. Wenn sichere reale Anleiherenditen steigen, erhöhen sich daher die Opportunitätskosten des Goldbesitzes. Fallen die Renditen, wird dieser Nachteil gegenüber verzinslichen Anlagen geringer.
Nach den täglichen Par-Renditedaten des US-Finanzministeriums sank die nominale Rendite zehnjähriger Staatsanleihen von 4,74 Prozent am 21. August auf 4,64 Prozent am 25. August. Die reale Zehnjahresrendite, abgeleitet aus inflationsgeschützten US-Staatsanleihen, ging im selben Zeitraum von 2,40 auf 2,32 Prozent zurück. Auch die 30-jährige Nominalrendite fiel von 5,27 auf 5,17 Prozent.
Der Dollar hatte die Vorwoche ebenfalls schwächer beendet und bewegte sich nahe einem Dreimonatstief. Weil Gold international überwiegend in Dollar gehandelt wird, kann eine schwächere US-Währung das Edelmetall für Käufer aus anderen Währungsräumen rechnerisch verbilligen. Ergänzenden Kontext liefert die Analyse zum Druck auf den Dollar im August 2026.
Inflation wirkt nicht automatisch in eine Richtung
Der Zusammenhang zwischen Inflation und Gold ist weniger eindeutig, als die Bezeichnung „Inflationsschutz“ vermuten lässt. Für die reale Rendite zählt die Differenz zwischen Nominalrendite und erwarteter Inflation. Eine niedrigere Inflation kann Gold stützen, wenn sie Erwartungen einer lockereren Geldpolitik und sinkender Nominalrenditen auslöst. Bleibt die Nominalrendite dagegen unverändert, erhöht eine niedrigere Inflation rechnerisch die reale Verzinsung und kann Gold belasten.
Am 25. August lag der Zielkorridor der US-Notenbank für den Leitzins bei 3,50 bis 3,75 Prozent. Nach einer von Reuters wiedergegebenen Berechnung des CME FedWatch Tool wurde die Wahrscheinlichkeit einer Zinserhöhung im September zu diesem Zeitpunkt mit rund 38 Prozent angesetzt. Aus Sicht des Handelstags war die Veröffentlichung der PCE-Preisdaten für Juli am 26. August um 8.30 Uhr US-Ostküstenzeit der nächste konkrete Prüfpunkt. Die Reaktion auf Inflationsdaten ist dennoch nie mechanisch, weil gleichzeitig Dollar, Risikoaversion und geopolitische Faktoren wirken.
Treasury-Rückkäufe zielten offiziell auf Marktliquidität
Zusätzliche Aufmerksamkeit erhielt eine Mitteilung des US-Finanzministeriums vom 19. August. Die Behörde kündigte an, die maximalen Volumina ihrer liquiditätsstützenden Rückkäufe für nominale Staatsanleihen mit Laufzeiten von zehn bis 30 Jahren ab dem 9. September von zwei Milliarden auf mindestens vier Milliarden Dollar je Operation zu erhöhen.
Das Finanzministerium begründete die Maßnahme mit der Unterstützung der Liquidität in längerfristigen Marktsegmenten und verwies auf ein hohes Angebot geeigneter Anleihen bei bisherigen Rückkäufen. Das Programm ist damit zunächst ein Instrument des Schulden- und Liquiditätsmanagements. Aus seiner Ausweitung lässt sich weder unmittelbar eine Finanzierungskrise noch eine monetäre Staatsfinanzierung ableiten.
Die Ankündigung rückte zugleich Sorgen über den langfristigen US-Anleihemarkt und die fiskalische Entwicklung in den Fokus. Solche Sorgen können die Nachfrage nach Vermögenswerten außerhalb klassischer Schuldversprechen erhöhen. Sie beweisen jedoch nicht, dass Gold unmittelbar wegen der Staatsverschuldung steigt.
China und Zentralbanken verbreiterten die Nachfragebasis
Auch die physische Nachfrage aus China galt als möglicher unterstützender Faktor. Chinas Nettogoldimporte über Hongkong stiegen im Juli 2026 nach den von Reuters ausgewerteten Handelsdaten gegenüber dem Vormonat um rund elf Prozent.
Für diese Monatsveränderung liegt in der Quellenliste keine Originaltabelle des Hong Kong Census and Statistics Department vor. Absolute Menge und Berechnungsbasis wurden daher nicht unabhängig verifiziert. Zudem bilden die Hongkonger Daten nicht sämtliche chinesischen Einfuhren ab, da Gold auch über andere Handelswege auf das chinesische Festland gelangt.
Zentralbanken bildeten ebenfalls einen strukturellen Nachfragefaktor. Nach Angaben des World Gold Council kauften Zentralbanken und andere offizielle Institutionen im zweiten Quartal 2026 netto rund 289 Tonnen Gold. Das war deutlich mehr als ein Jahr zuvor, obwohl die Nachfrage im gesamten ersten Halbjahr unter dem außergewöhnlich hohen Tempo der Jahre seit 2022 blieb. Solche Käufe können den Markt längerfristig stützen, erklären aber nicht automatisch einzelne Tagesbewegungen.
Hohes Preisniveau erhöht das Rückschlagrisiko
Das Mehrmonatshoch beseitigte die Risiken einer Goldanlage nicht. Ein wieder stärkerer Dollar, steigende Realzinsen oder nachlassende Investmentnachfrage könnten eine Korrektur auslösen. Hinzu kommen bei physischem Gold Handelsaufschläge, Lager- und Versicherungskosten.
Auch die Aussage, Gold besitze kein Gegenparteiausfallrisiko, gilt nur eingeschränkt. Direkt gehaltenes, unbelastetes physisches Gold ist keine Forderung gegenüber einem Unternehmen oder Staat. Bei börsengehandelten Produkten, Zertifikaten, Derivaten und Verwahrmodellen können dagegen je nach Konstruktion Emittenten-, Verwahr- oder Lieferkettenrisiken bestehen.
Zum damaligen Zeitpunkt galten die PCE-Inflationsdaten vom 26. August und die Rede des Fed-Vorsitzenden Kevin Warsh vom 28. August als nächste Prüfgrößen. Beide Termine liegen inzwischen zurück. Für eine aktuelle Markteinordnung müssten ihre Ergebnisse und die anschließende Reaktion von Dollar, Goldpreis sowie nominalen und realen US-Renditen gesondert ausgewertet werden.
Quellen
- Reuters: Goldpreis, CME-FedWatch-Berechnung und Marktstand vom 25. August 2026
- US-Finanzministerium: Ausweitung der Rückkäufe langfristiger Staatsanleihen
- US-Finanzministerium: Nominale Treasury-Renditen 2026
- US-Finanzministerium: Reale Treasury-Renditen 2026
- Federal Reserve: Geldpolitischer Bericht vom Juli 2026
- Federal Reserve: FOMC-Erklärung vom 29. Juli 2026
- Bureau of Economic Analysis: PCE-Daten für Juli 2026
- Federal Reserve: Rede des Fed-Vorsitzenden Kevin Warsh vom 28. August 2026
- World Gold Council: Zentralbanknachfrage im zweiten Quartal 2026